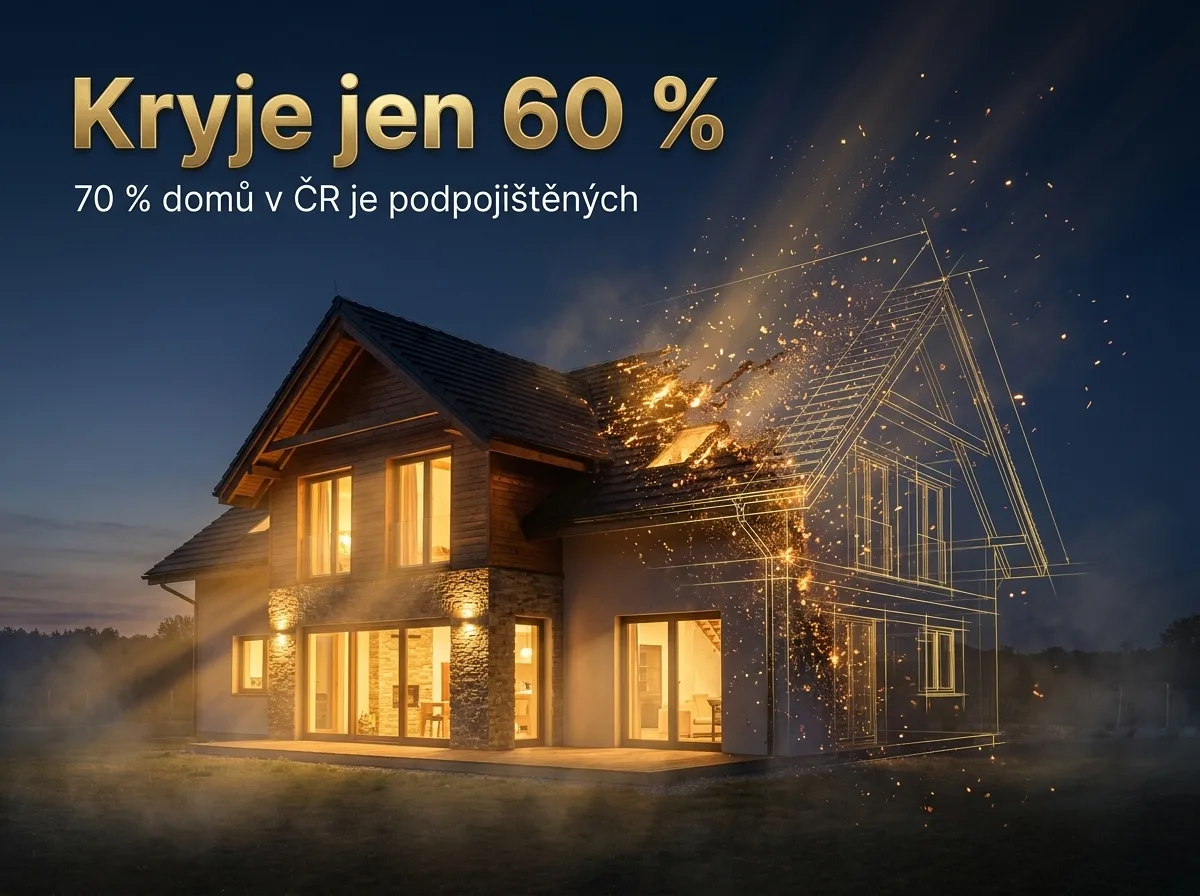
Dům pojistíte jednou a pak na smlouvu roky nesáhnete. Mezitím zdraží stavební práce a přibude přístavba, fotovoltaika nebo tepelné čerpadlo. Pojistná částka ale zůstane stejná. A pojišťovna pak při škodě zaplatí jen takovou část, v jaké je dům pojištěný.
Co si z článku odnést
- Když je dům pojištěný na nižší částku, než kolik by stálo postavit ho znovu, může pojišťovna krátit plnění poměrem – i u malé škody.
- Podle dat České asociace pojišťoven dosahuje pojistná částka v průměru jen 60 % ceny nové stavby.
- Rozhoduje cena nové stavby (reprodukční cena), ne tržní cena domu. Kontrola trvá deset minut a dělá se jednou ročně.
Podpojištění znamená, že pojistná částka ve smlouvě je nižší než skutečná hodnota domu v době škody. Občanský zákoník pak dovoluje pojišťovně snížit plnění ve stejném poměru, v jakém je pojistná částka k pojistné hodnotě majetku (§ 2854). Dům, který by dnes stál 10 milionů, ale je pojištěný na 6,5 milionu, je pojištěný na 65 % – a ze škody za 300 000 Kč pak pojišťovna zaplatí 195 000 Kč.
Jak funguje krácení plnění
Pojišťovna při škodě porovná dvě čísla: pojistnou částku ze smlouvy a pojistnou hodnotu domu, tedy kolik by dnes stálo postavit ho znovu. Pokud je pojistná částka nižší, sníží plnění poměrem. Smlouva může krácení vyloučit, ale bez takové dohody platí zákon.
Modelový příklad: dům, který by dnes stál 10 000 000 Kč, je pojištěný na 6 500 000 Kč, tedy na 65 %. Po požáru kuchyně za 300 000 Kč pojišťovna zaplatí 195 000 Kč a 105 000 Kč plus spoluúčast doplácíte sami. Zkuste si to na vlastních číslech: