Hypotéku vám sjednala banka, životní pojištění k ní poradce, penzijko zaměstnavatel, fondy paní na pobočce a stavební spoření kdysi tchyně. Každá smlouva v tu chvíli dávala smysl. Jenže nikdo nikdy nespočítal, jestli dohromady drží pohromadě – a kam vás vezou.
Co si z článku odnést
- Sbírka smluv odpovídá na otázku „co mám“. Finanční plán odpovídá na otázky „kam jdu“ a „co se stane, když něco nevyjde“.
- Šest oblastí – příjmy a výdaje, ochrana, bydlení, majetek, důchod a daně – se navzájem ovlivňuje. Proto se plán nedá dělat po částech.
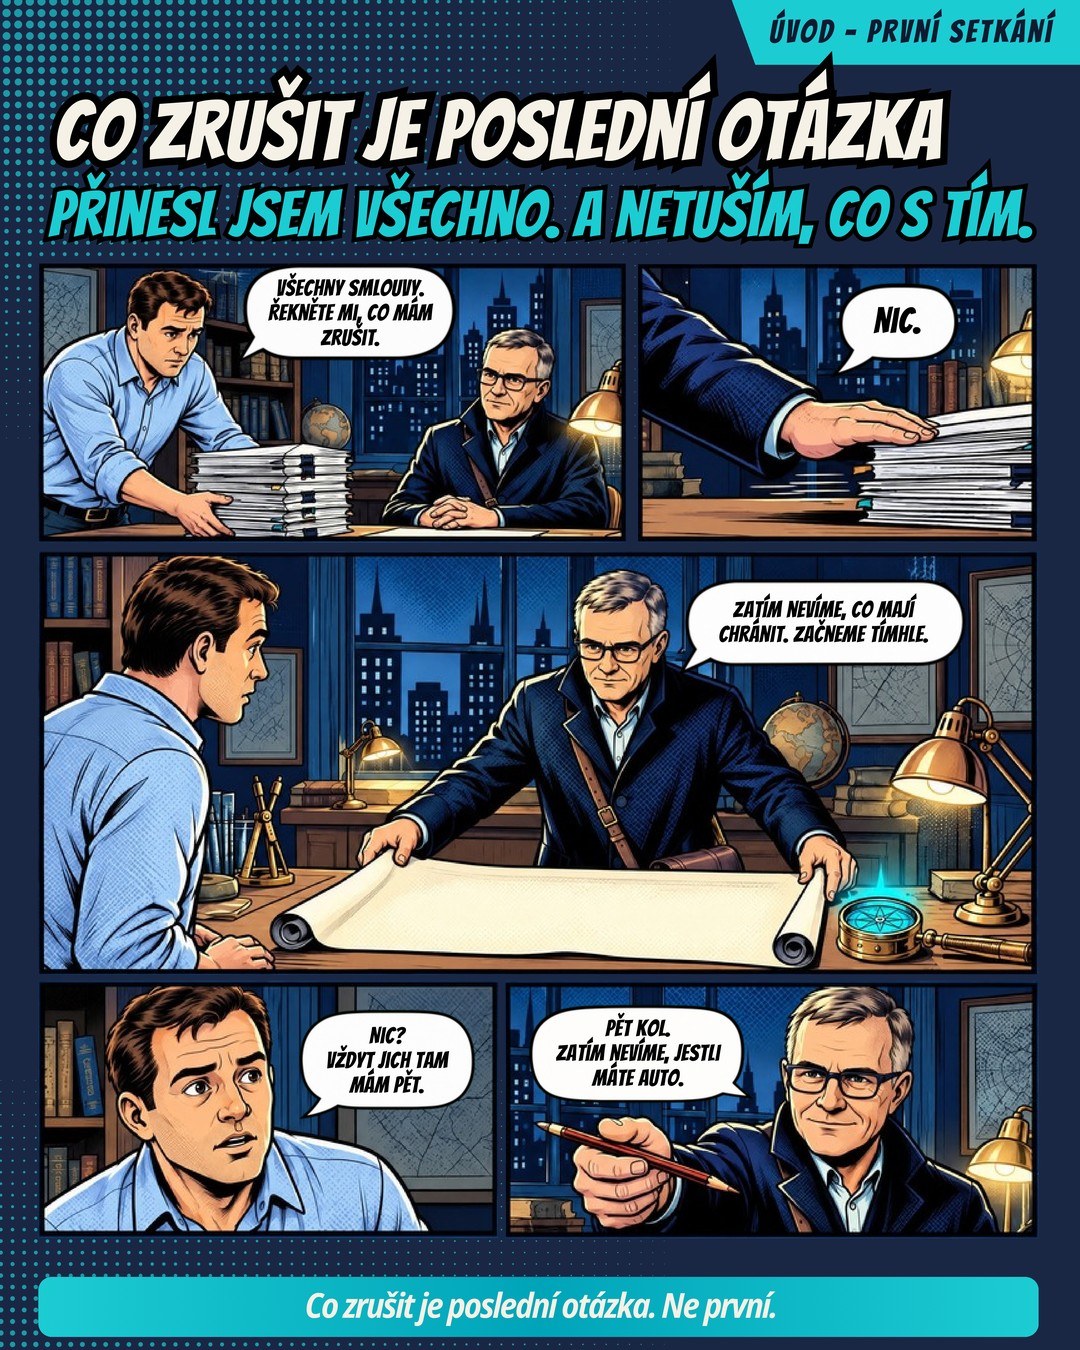
- Než cokoli zrušíte, sepište si všechno na jeden list. Co zrušit, je poslední otázka. Ne první.
Finanční plán není další produkt. Je to mapa vašich peněz na jednom listu: kde dnes stojíte, kam chcete dojít, v jakém pořadí a co se stane, když něco nevyjde. Smlouvy jsou jednotlivé díly – kola, motor, volant. Plán je auto, které z nich teprve postavíte.
Nejste v tom sami. Podle průzkumu Swiss Life Select a agentury Ipsos z jara 2025 má jasný a podrobný plán, který pokrývá dlouhodobé cíle, spoření i investice, jen 13 % Čechů ve věku 18–65 let. Dalších 22 % má nějaký plán, ale ne komplexní. Většina lidí tedy nemá plán – má produkty.
Jak vzniká pět kol bez auta
Málokdo si sbírku smluv pořídí najednou. Skládá se patnáct let, po jedné. Penzijko přišlo s první prací, protože na něj přispíval zaměstnavatel. Hypotéka přišla s bytem a banka k ní chtěla životní pojištění. Fondy přišly ve chvíli, kdy na účtu leželo víc peněz a na pobočce měli zrovna nabídku. Stavební spoření je tam „odjakživa“.
Každý, kdo vám smlouvu sjednal, odpověděl poctivě na jednu otázku: jakou hypotéku, jaké pojištění k ní, kam s volnými penězi. Nikdo se ale nezeptal na tu hlavní: jak to celé funguje dohromady?
Ve Finančním navigátoru to ukazuji na panu Hořejším. Vydělává slušně a říká: „Mám to pod kontrolou. Něco spořím, něco investuju, pojištěný jsem.“ Večer si pak rozloží smlouvy na stůl, vezme do ruky jednu z nich a zarazí se: „Tenhle jsem podepisoval… v roce 2009?“ Pět produktů od pěti lidí. Žádný plán.
Pan Hořejší je postava z knihy. Jeho situace je ale složená z toho, co slyším nejčastěji. Za 29 let jsem se s otázkou „vede to celé vůbec někam?“ setkal stokrát. Nikdy ji nepoložil člověk, který má plán. Vždycky ji položil člověk, který má produkty.
Chaos nevzniká z lenosti. Vzniká z toho, že se každý produkt řešil zvlášť a nikdo se nepodíval na celek. V takové sbírce se pak často skrývá:
Nic z toho není chyba jedné smlouvy. Je to chyba chybějícího celku.
Finanční navigátor – e-book zdarma
Téma tohoto článku je jednou ze šesti oblastí finančního plánu. Finanční navigátor ukáže celou mapu: šest oblastí, pořadí kroků a co řešit jako první. 32 stran do e-mailu a k tomu 15 minut telefonu se mnou.
Chci e-book zdarma →
Tři otázky, na které sbírka smluv neodpoví
Smlouvy vám řeknou, co máte. Neřeknou vám, jestli to stačí. Zkuste si odpovědět na tři otázky – bez dohledávání, z hlavy.
1. Kolik vám každý měsíc reálně zbude – a kam to jde? Ne kolik vyděláváte, ale kolik zbude po všech výdajích. Přebytek je jediné palivo každého plánu. Bez něj se nespoří, neinvestuje a nesplácí rychleji.
2. Co se stane, když půl roku nepřijde výplata? V Navigátoru počítám modelovou rodinu, které by za šest měsíců bez příjmu chybělo 468 000 Kč. Tu díru zaplatí buď rezerva, nebo správně nastavená pojistka, nebo prodej něčeho, co mělo růst. Kterou z cest máte vy? Co v takové chvíli platí stát, popisuji v článku Co se stane, když se vám něco stane.
3. Kam to celé míří? Cíl bez termínu je přání. Rezerva na šest měsíců, studia dětí, rekonstrukce, odchod z práce – každý cíl potřebuje rok a částku. Teprve pak se dá spočítat, jestli dnešní smlouvy vůbec vedou správným směrem.
A pak je tu sedmá otázka, kterou si skoro nikdo nepoloží: víte, kdo jednou dostane to, co jste postavili – a jak rychle se k tomu dostane?